


出品 | 枪弹财经
作家 | 马琼
剪辑 | 蛋总
好意思编 | 倩倩
审核 | 颂文
2026年1月12日,豪威集团以“图像传感器第一股”身份登陆港交所,刊行价104.80港元,短短数月,港股股价已然破发,IPO带来的估值红利快速隐匿。
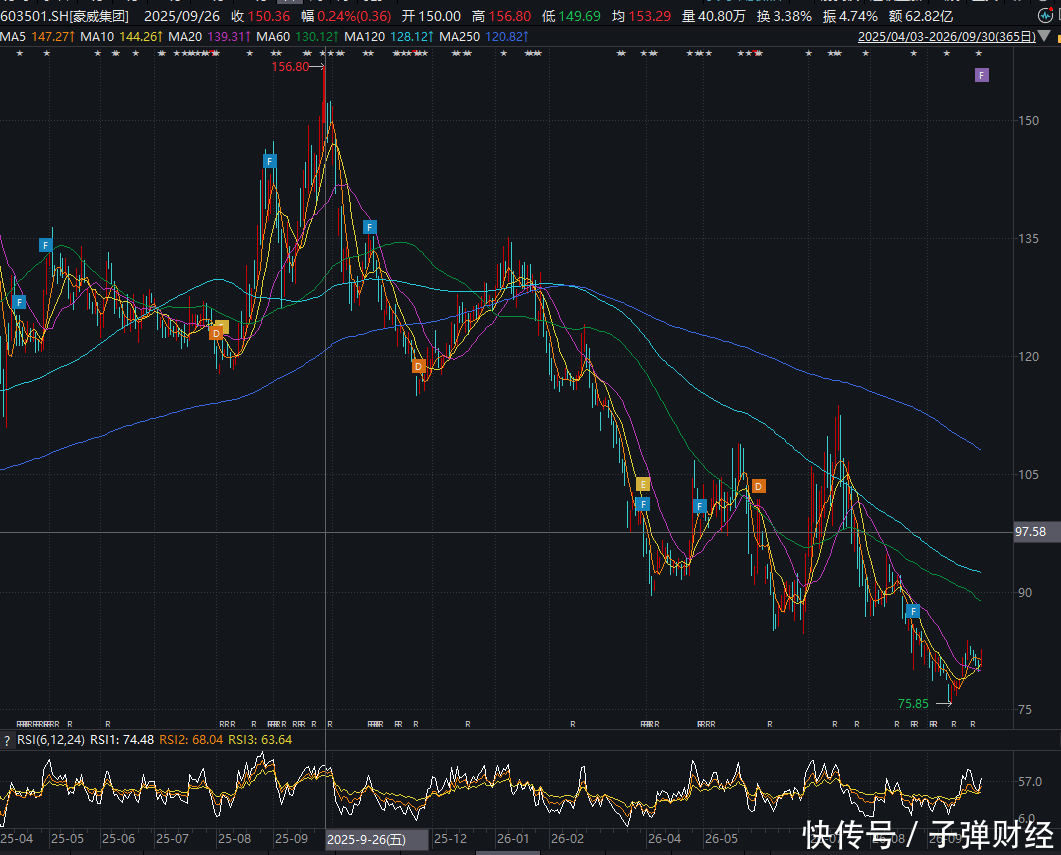
在港股遇冷的同期,其A股弘扬一样低迷。结尾10月10日,豪威集团A股报收79.15元/股,一年内近乎腰斩,与138.57元的股权激励行权价深度倒挂。
股价抓续低迷,除行业周期与商场心扉因素外,也折射出公司基本面的阶段性压力:传统主业利润缩水、新兴业务暂难奋勉于、股权激励观测承压、高管团队迭代和洽以及实控东谈主质押风险高悬。
多重变量交汇下,这家各人CIS龙头,正濒临议论、东谈主才和治理层面的全地方周期考研。
1、净利缩水四成,传统业务承压豪威集团前身为韦尔股份,由“芯片首富”虞仁荣于2007年创办,领先主要从事TVS、MOSFET均分立器件、电源治理IC家具的研发联想和销售业务。
在接连收购北京豪威、想比科等CMOS图像传感器为主要业务的公司后,公司业务要点转向芯片联想,并于2025年6月崇敬改名为豪威集团。现在,豪威集团已置身各人前三大图像传感器厂商行列。
(图 / 豪威集团官方)
财报炫夸,豪威集团2026年上半年实现营收140.25亿元,同比微增0.49%;归母净利润12.20亿元,同比骤降39.85%;扣非净利润为12.42亿元,同比下滑36.33%。与此同期,议论行为现款流净额4.08亿元,同比缩水78.40%。
其中,半导体联想业务家具销售收入实现106.71亿元,同比下降7.79%;半导体代理销售业求实现收入32.63亿元,同比增长41.01%;二者营收占比差别为76.17%、23.29%。
受AI产业链需求上行等因素运转,半导体代理销售业务营收占比提高(代理业务毛利率偏低),重复联想端家具结构变化,公司概括毛利率降至28.78%,同比减少1.70个百分点。
豪威集团半导体联想销售业务主要由图像传感器处理有议论、炫夸处理有议论和模拟处理有议论三伟业务体系组成。2026年上半年,图像传感器(CIS)这一支抓板块承压彰着。
(图 / 公司公告)
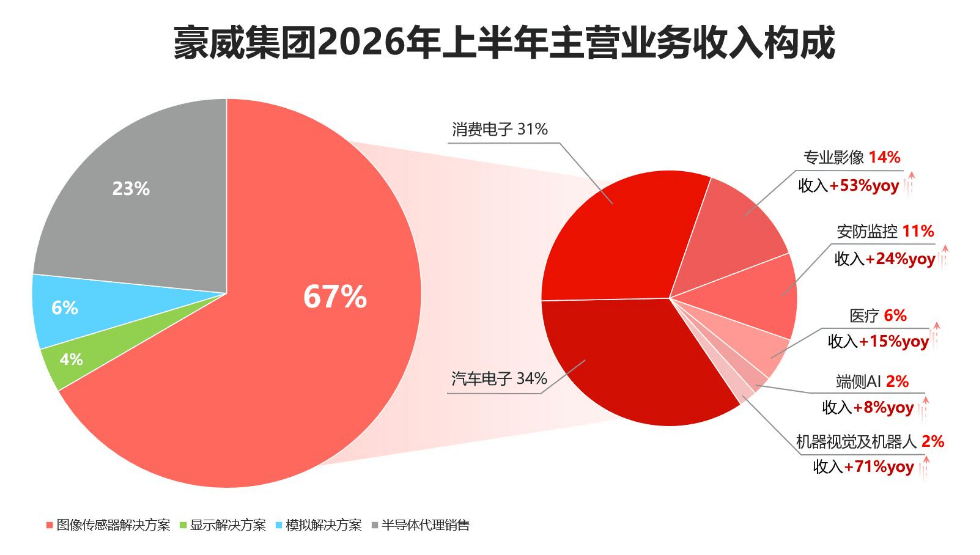
2026年上半年,图像传感器处理有经生意务收入为92.54亿元,同比下降10.55%,占主生意务收入的比例为66.05%;其中,耗尽电子和汽车电子两大传统商场差别实现收入28.36亿元、31.59亿元,差别同比下滑30.98%、16.64%。
上述两伟业务营减轻水,主要受结尾需求、客户库存及家具和采购节拍和洽等因素影响。
2026年上半年,各人半导体产业在AI基础步伐建树抓续鞭策下,以存储芯片为代表的家具供需关系出现阶段性扰动,耗尽电子、汽车电子等结尾商场需求承压。
字据LMC Automotive统计,各人轻型车销量约为4,270万辆,同比下降约3.9%,其中中国商场需求走弱对各人销量酿成一定影响。
字据中国汽车工业协会统计,2026年上半年我国汽车销量为1,501.7万辆,同比下降4.1%;其中,国内销量为992.1万辆,同比下降21.1%,汽车出口为509.6万辆,同比增长65.3%。
手机端一样退却乐不雅。字据Counterpoint Research发布的初步统计数据,2026年第一季度和第二季度各人智高手机出货量差别同比下降6%和11%,其中第二季度出货量降至近十三年来同期较低水平,该机构瞻望全年出货量下降约14%。
面对传统业务下滑,豪威集团总司理高文宝暗示,存储加价确乎阶段性影响耗尽电子客户成本与机型议论,上半年客户下调备货节拍。
不外,高文宝并不合计手机CIS业务属于结构性萎缩,手机影像仍在抓续向大底、高像素、高动态范围、多摄与高端化认识迭代。
2、发力新兴业务,能否终了营收观测?豪威集团摄取Fabless无晶圆厂模式开展芯片联想,上游制造、封测身手依托第三方代工,下搭客户所在鸿沟相对贯串。
Fabless模式的上风在于轻财富、产能调配无邪,但在行业供需剧烈波动时,也会炫夸供应链层面的不细目性。为此,豪威集团布局汽车、专科影像、机器视觉与机器东谈主、端侧AI等多元赛谈,镌汰对单一结尾商场的依赖。
(图 / 豪威集团官方)
2026年上半年,AI运转新兴商场成为图像传感器业务的热切增长开头。评释期内,豪威集团该业务来悛改兴商场收入约17.26亿元,同比增多47.12%。
其中,图像传感器业务来自专科影像结尾收入实现12.87亿元,同比增多53.36%;来自机器视觉与机器东谈主收入实现2.10亿元,同比增多71.15%;来自端侧AI结尾收入实现2.30亿元,同比增多8.46%。
尽管专科影像、机器视觉、端侧AI等新兴鸿沟增速亮眼,但这些新兴板块的体量尚小,能否对冲传统耗尽电子、汽车电子业务的下行压力,仍有待考据。
现在,公司未单独线路新兴业务的毛利率。治理层在9月28日的功绩阐发会上暗示,相关家具对性能、本领各异化和定制化要求更高,是公司优化家具结构的热切认识。
值得看重的是,新兴板块CIS业务的放量出路,或将径直影响股权激励议论的终了情况。
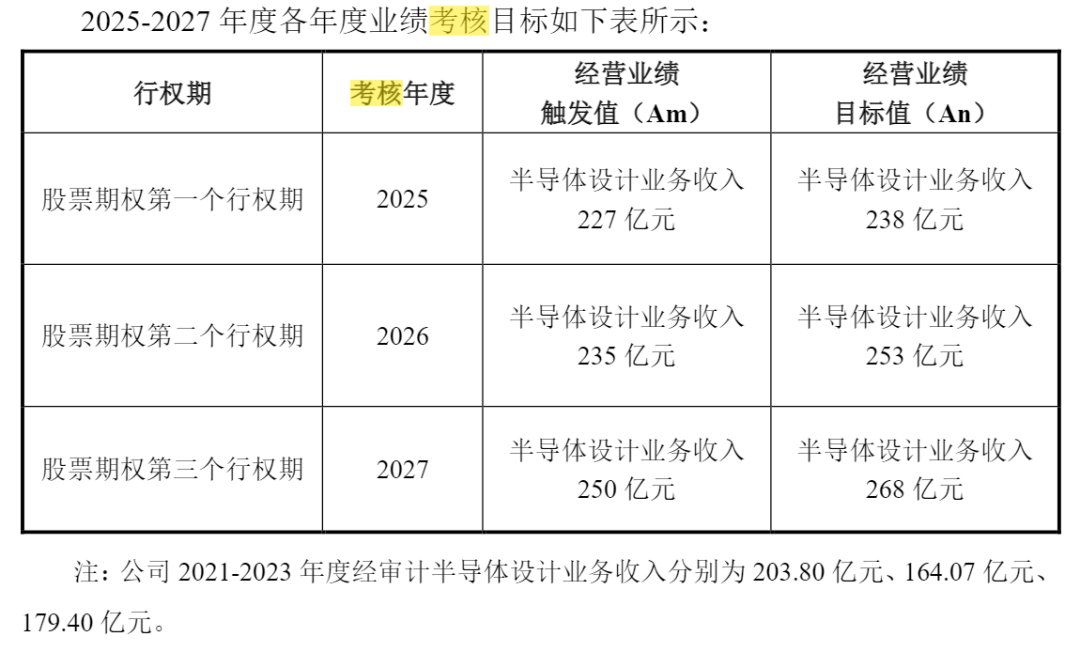
2025年3月,豪威集团推出2025年股票期权激励议论。该议论以半导体联想业务收入为公司层面惟一观测议论。2025年,公司半导体联想业求实现收入238.00亿元,刚好踩线达标。
(图 / 公司公告)
2026年观测触发值为半导体联想业务收入235亿元,观测认识值为半导体联想业务收入253亿元。
但是,2026年上半年,半导体联想业务收入106.71亿元,仅完周全年认识值的42.18%,对应触发值的45.4%。这意味着,下半年需要完成146亿元以上,方可全额行权;即便只需要达到最低触发线,下半年营收也需要接近128亿元。
从三季度预测情况来看,业务暂未出现彰着加快迹象。公司瞻望2026年第三季度实现生意收入75.78亿元至81.30亿元,较上年同期变动范围为-3.18%至3.87%,较上季度变动范围为-0.43%到6.83%;公司毛利率约为29.35%至30.65%。
在“高毛利联想业务+低毛利分销业务”的结构分化配景下,以及半导体行业研发干预高、客户考据周期长、盈利后置的特色,豪威集团选用以半导体联想业务收入动作观测锚点,概况和公司中枢策略对都,优于径直觉测全体营收。
但激励有议论透澈不纳入利润、现款流等议论,进攻对干预产出落幕的硬性不时,存在激励错位隐患。
商场存在一种担忧:在顶点情形下,若治理层为冲刺营收认识,选用降价换量、放宽信用账期、大鸿沟铺货等阵势,有可能毁伤公司盈利水平与现款流质地。
就相关问题,「枪弹财经」致函豪威集团,结尾发稿未获获取话。
3、股价跌破行权价,实控东谈主减抓变捐赠2026年5月,豪威集团将2025年股票期权激励议论的行权价钱进行和洽,由138.67元/份和洽为138.57元/份。
结尾2026年10月10日收盘,豪威集团A股股价报79.15元/股,与股权激励行权价钱倒挂严重。
(图 / 摄图网,基于VRF公约)
股权激励本意是为了绑定高管与中枢本领东谈主员。倘若市价抓续低于行权价,股权激励便会失去“金手铐”作用,即便完凯旋绩认识,行权也无利可图。这种情况下,激励对象可能会重新评估始终报恩,东谈主才流失风险高涨。
这也引来外界质疑:激励有议论是否短缺对行业周期的容错联想?当初设定认识,是对增长和股价过于乐不雅,也曾低估了行业下行压力?
股价下行时间,豪威集团同步迎来一轮高管东谈主事洗牌。
2025年6月,豪威集团董事会换届,徐兴出任财务总监。同庚11月,王崧卸任总司理、法定代表东谈主,转任副总司理;京东方原副董事长高文宝接任总司理。
关于这次高管团队和洽,豪威集团暗示,中枢目的在于强化公司鸿沟化发展与各人化运营才气,引入高文宝,因其具备在供应链治理和各人化运营方面的治理教养,为开拓新兴商场注入新能源,与王崧聚焦本领攻坚酿因素工。
2026年3月,贾渊因个东谈主职业议论原因,辞去公司董事、副总司理职务。贾渊自2011年起,历任公司财务总监、董事会文牍、副总司理等要道岗亭。公司立地提名高文宝为董事候选东谈主,进一步闲隙新治理层的语言权。
东谈主事更替除外,实控东谈主虞仁荣的本钱操作,与股价走势深度绑定。
2025年9月30日,虞仁荣抛出减抓议论,议论通过巨额来去减抓公司股份不进步2400万股,占总股本1.99%,减抓原因为退回借款并镌汰质押率。若按照那时股价约151.17元/股诡计,最高或可套现约36亿元。
但是,戏剧性的是,这份减抓议论最终在2025年12月10日提前隔断,虞仁荣一股未减。
而在此之前的2025年12月2日,豪威集团文告,虞仁荣拟向宁波东方理工大学评释基金会无偿捐赠3000万股无尽售条目指点股,占公司现时总股本的2.48%。若以当日119.15元/股的收盘价诡计,该笔捐赠股票市值一样接近36亿元。
从议论减抓,到隔断减抓并推出大额股权捐赠,这一操作激发商场多方解读。
这次减抓议论线路后,公司股价抓续承压,而虞仁荣彼时股权质押比例处于高位,股价下即将径直抬升质押风险。
从本钱商场来去角度来看,相较于二级商场减抓,股权捐赠不会对来去盘面酿成径直抛压,也可减少减抓带来的商场负面预期。
但减抓议论隔断,并未能灵验破裂股价下落势头。短短一年时刻,豪威集团股价接近腰斩。
股价抓续走低,考研实控东谈主的质押安全垫。往常一年多,虞仁荣反复质押、解押改造操作。结尾2026年7月31日,其股权质押率高达59.18%,对应质押股份濒临权贵的股价回撤压力。
A股、H股双双走弱,实控东谈主质押风险高悬,多重压力互相交汇下,豪威集团能否依托各人化布局与AI新兴业务打破,开发功绩、稳住估值、留下中枢东谈主才,将是其穿越行业周期、实现高质地发展的要道。
*文中题图来自:摄图网开yun体育网,基于VRF公约。